Por Menndel Macedo (*)
O financiamento de PCHs) e CGHs pode combinar crédito bancário, capital próprio e mercado de capitais. A escolha exige considerar custo total, cronograma e capacidade de pagamento, inclusive diante de atrasos e geração inferior à projetada.
O capital próprio absorve parte dos riscos iniciais; os Fundos de Investimento em Direitos Creditórios (FIDCs) podem atender a necessidades de caixa mediante aquisição de créditos elegíveis; e debêntures podem financiar implantação, expansão ou modernização. Essa combinação não impõe uma sequência obrigatória: a dívida de longo prazo pode ser contratada antes da operação comercial.
A Resolução CVM 175 aprimorou a disciplina dos FIDCs ao definir responsabilidades e controles sobre os direitos creditórios. Também permitiu o acesso do público em geral às cotas seniores sob condições específicas e admite a limitação da responsabilidade dos cotistas ao valor subscrito, quando prevista no regulamento. A norma amplia alternativas de estruturação, mas não elimina a inadimplência nem assegura crédito mais barato.
Durante a obra, adquirir recebíveis de fornecedores contra a usina antecipa caixa aos fornecedores. Para financiar diretamente a sociedade do projeto, o FIDC precisa adquirir créditos ou títulos de dívida elegíveis, conforme a regulamentação e a política do fundo. Créditos ligados a receitas futuras exigem análise do lastro, do risco de conclusão e das restrições aplicáveis à carteira e ao público investidor.
Antes da operação comercial, a análise deve enfrentar a capacidade de pagar a dívida caso a obra atrase. Recomendo vencimentos compatíveis com o cronograma, garantias adequadas e uma fonte de pagamento ou refinanciamento previamente estruturada. Uma captação futura ainda incerta não deve ser tratada como saída assegurada.
Os Fundos Incentivados de Investimento em Infraestrutura (FI-Infra) são potenciais compradores de debêntures, conforme suas regras de carteira e análise de crédito. Sua participação não é requisito de toda emissão, que pode ser realizada pelo titular do projeto ou por sua controladora, nas hipóteses legais.
A Lei 14.801/2024 criou as novas debêntures de infraestrutura. Enquanto as debêntures incentivadas da Lei 12.431/2011 concentram o benefício fiscal no investidor, o novo instrumento concede incentivo ao emissor.
Observados os requisitos legais, permite excluir adicionalmente 30% dos juros pagos no exercício na determinação do lucro real e da base de cálculo da CSLL. Isso não equivale a desconto de 30% nos juros: o aproveitamento depende da situação tributária do emissor. Os dois tipos de títulos também não são fiscalmente equivalentes para os FI-Infra, exigindo análise do enquadramento da carteira e da tributação aplicável.
O Decreto 11.964/2024 dispensou a aprovação ministerial prévia para projetos elegíveis de geração renovável, preservando as obrigações de enquadramento, protocolo e fiscalização. Para empreendimentos de menor porte, os benefícios devem ser comparados com os custos de estruturação, emissão e manutenção da operação. Não há vantagem econômica automática sobre o crédito bancário ou as linhas do BNDES.
A bancabilidade, entendida como a capacidade de o projeto obter financiamento em condições viáveis, depende de uma avaliação jurídica, técnica e financeira integrada. A análise abrange a constituição do emissor como sociedade por ações, a validade da emissão, o enquadramento fiscal quando aplicável, as licenças exigíveis em cada etapa e a regularidade perante a Aneel, conforme o regime de autorização ou registro. O registro simplificado de uma CGH não assegura automaticamente seu enquadramento no incentivo fiscal.
Também devem ser examinados a regularidade do uso da água, os contratos de venda de energia e as condições de conexão e escoamento, inclusive eventuais obras de rede. Para águas de domínio da União, a Resolução ANA 286/2026 disciplina os procedimentos de regularização hídrica dos aproveitamentos hidrelétricos, sem substituir o licenciamento ambiental ou as demais exigências aplicáveis. Os desembolsos podem ser vinculados a marcos objetivos, compatíveis com a maturidade do empreendimento.
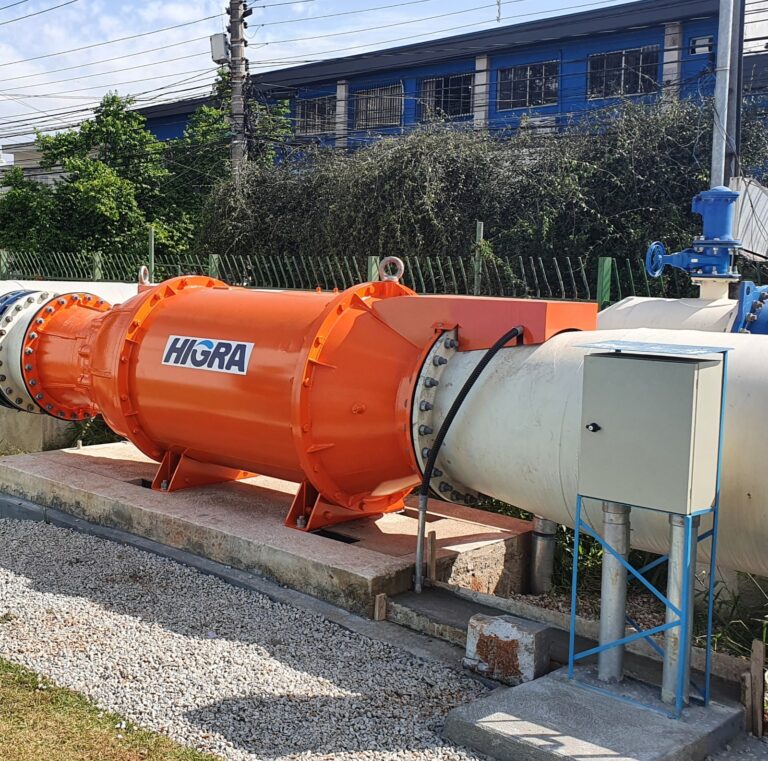
Em arranjos com turbinas anfíbias, a eventual ausência de casa de força convencional não impede, por si só, o financiamento. A avaliação deve considerar desempenho, geração esperada, manutenção e responsabilidades por atraso ou falha. Laudos técnicos independentes são relevantes, mas não substituem a análise de crédito nem asseguram o investimento.
O pacote de garantias deve ser definido conforme os riscos e as características da operação. Pode combinar cessão fiduciária de recebíveis de energia, penhor ou alienação fiduciária das ações da sociedade do projeto e garantias sobre equipamentos, observadas a titularidade, os gravames, os registros e as autorizações cabíveis. Contas de reserva, seguros e compromissos de aporte dos patrocinadores podem complementar a estrutura.
Quando houver compartilhamento de garantias, os credores devem disciplinar contratualmente as prioridades, a destinação dos valores recuperados e as condições de execução, com os registros exigíveis. Auditoria contábil, custódia e avaliação técnica têm atribuições distintas. A decisão de financiar exige integrar essas informações à análise da capacidade de pagamento e dos riscos do projeto. É dessa consistência entre engenharia, contratos e fluxo de caixa que depende uma estrutura de financiamento defensável.
(*) Advogado, especializado em Contabilidade Tributária e Mestrando em Economia, estrategista tributário-econômico da infraestrutura na Reforma Tributária e CEO do ecossistema de consultoria fiscal e tributária M&M (Menndel & Melo Advocacia).